大家好,今天我们来深入剖析藏格矿业2025年的财务报告。这份报告最引人注目的现象,是其利润表呈现了一个罕见的特征。
2025年,公司实现营业总收入35.77亿元,而归属于母公司所有者的净利润高达38.52亿元。
净利润竟超过了营业收入。这背后究竟隐藏着怎样的商业逻辑?
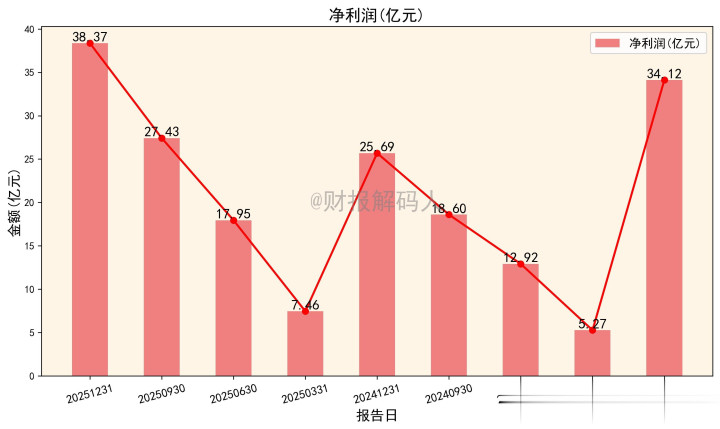
图:净利润(亿元)
让我们穿透数字,用严谨的分析,一步步揭示公司的真实盈利模式、财务结构与潜在风险。
01 利润表解构:异常数据的根源探究
利润大于收入,这一反常识现象是分析起点。
1.1 营业收入:主业增长平稳
公司2025年营业总收入为35.77亿元(精确值为35.7675亿元)。
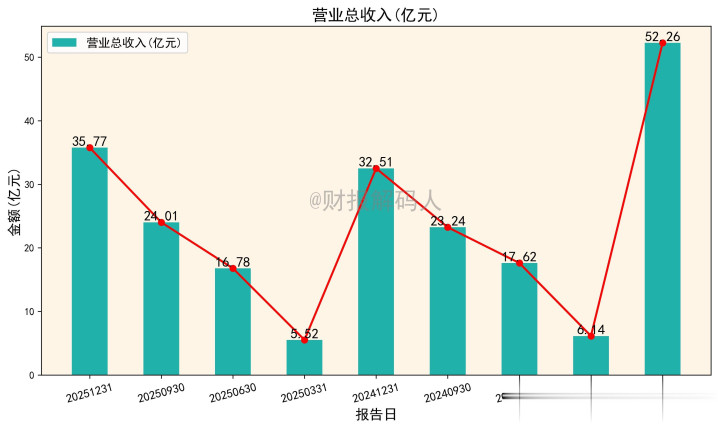
图:营业总收入(亿元)
对比2024年全年营收32.51亿元(32.5080亿元),同比增长约10%。
增长主要来源于钾肥与碳酸锂销售,增速在行业中属于平稳水平。
1.2 核心发现:投资收益主导利润
公司2025年营业利润为42.16亿元(42.1619亿元)。
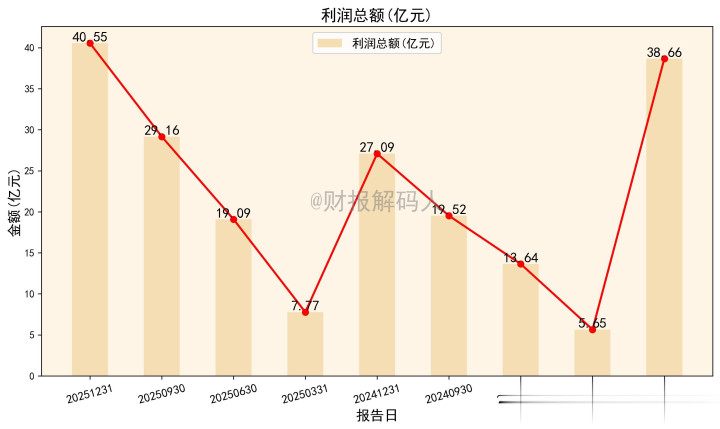
图:利润总额(亿元)
其中,“投资收益”一项就达到26.80亿元(26.7996亿元),占营业利润的63.6%。
这26.80亿投资收益中,有26.79亿(26.7879亿元)来自对联营企业的收益。
这明确指向公司对西藏巨龙铜业有限公司的投资收益。
结论一:公司超六成利润源于外部投资回报,而非自身产品销售。
1.3 自身主业盈利能力分析
剔除投资收益的影响,可以评估公司主营业务的真实盈利能力。
营业利润(42.16亿)- 投资收益(26.80亿)= 15.36亿元(15.3623亿元)。
这15.36亿可近似看作主营钾、锂业务的经营利润。
该数字与35.77亿的营收规模相匹配,比例健康合理。
严格口径提示:为便于读者理解,后文所述的“净利润”均指“归属于母公司所有者的净利润”。
02 资产负债表:描绘“轻运营+重投资”的战略图景
资产负债表清晰地印证了利润表揭示的商业模式。
2.1 资产结构:投资资产是绝对核心
截至2025年底,公司总资产为176.92亿元(176.9215亿元)。
其中,长期股权投资高达72.96亿元(72.9644亿元),占总资产比例达41.2%。
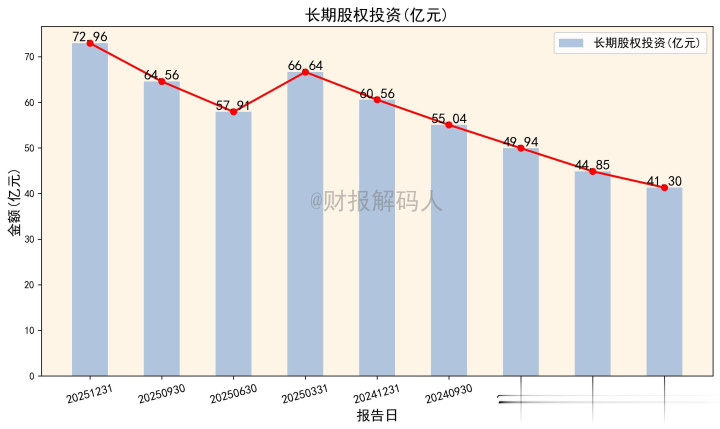
这主要就是对巨龙铜业的投资,是公司最重要的资产。
而用于生产的固定资产净额仅为21.97亿元(21.9678亿元)。
这形成了“轻资产运营+重战略投资”的独特资产结构。
2.2 财务结构:堪称极致的稳健
公司负债合计仅14.77亿元(14.7681亿元),所有者权益为162.15亿元。
计算得出资产负债率仅为8.35%,财务杠杆极低,几乎无有息负债。
同时,公司货币资金充裕,达19.72亿元(19.7189亿元)。
流动比率3.50,速动比率2.84,短期偿债能力非常强劲。
极度稳健的财务结构,为公司持续投资与高分红提供了坚实基础。
03 现金流量表:追踪真实资金脉络
现金流是企业生存的血液,揭示利润的质量与去向。
3.1 经营活动:主业造血能力强劲
2025年,经营活动产生的现金流量净额为21.00亿元(21.0026亿元)。
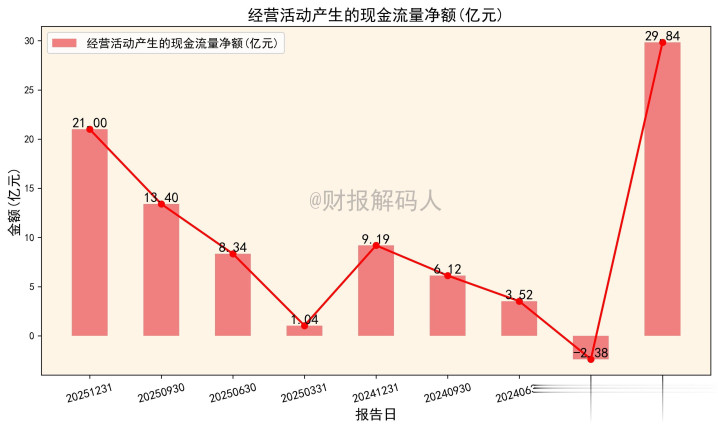
这个数字显著高于剔除投资收益后的主业经营利润(15.36亿)。
说明公司产品销售回款优秀,利润转化现金的能力很强。
这得益于其钾肥、锂盐产品的市场地位和良好的销售政策。
3.2 投资活动:持续的“投入-产出”循环
投资活动现金流量净额为净流入3.37亿元(3.3727亿元)。
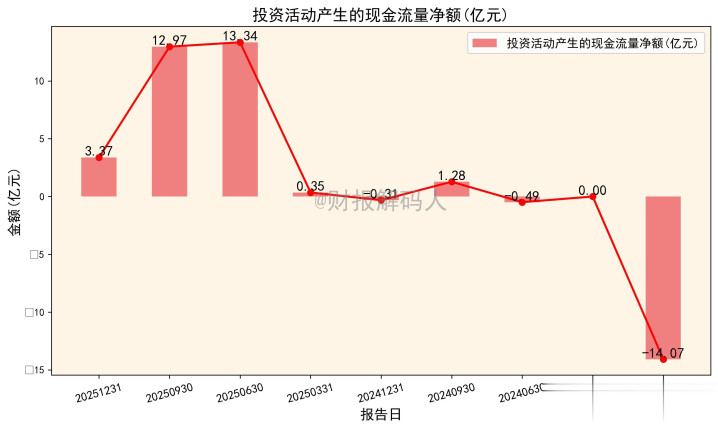
细看构成:取得投资收益收到的现金为15.53亿元。
同时,公司投资支付的现金也达12.33亿元。
这揭示了公司的现金循环:将投资分红和主业赚的钱,再投入新项目。
3.3 筹资活动:真金白银回报股东
筹资活动现金流量净额为净流出13.22亿元(-13.2151亿元)。
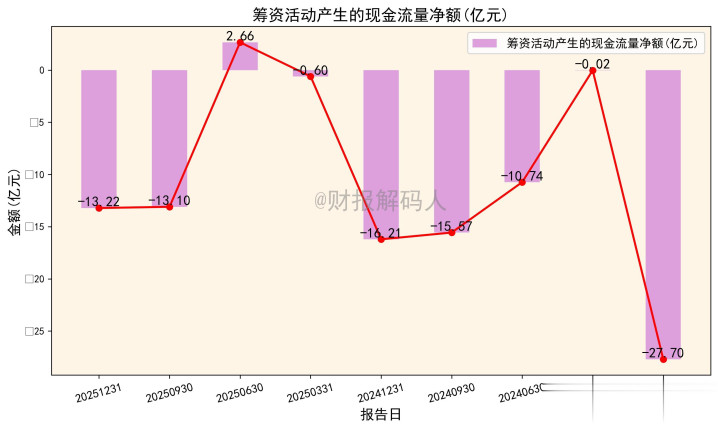
流出的核心是分配股利、利润或偿付利息支付的现金15.69亿元。
这体现了公司重视股东回报,将丰厚利润以现金分红形式回馈。
04 商业模式与风险:钾、锂、铜的三重奏与单一依赖
结合业务看财务,才能理解数字背后的商业实质。
4.1 自身业务:提供稳定现金流与安全垫
氯化钾(钾肥) 是公司的基本盘,需求稳定,毛利率高。
它是公司经营现金流的稳定贡献者,但行业增长空间有限。
碳酸锂业务具备弹性,但受价格周期影响巨大。
2025年锂价虽从底部回升,但利润贡献远未达历史高峰。
4.2 投资业务:决定业绩高度的“胜负手”
对西藏巨龙铜业的投资,已成为公司业绩的绝对引擎。
巨龙铜业资源储量大、成本低,在铜价高位下盈利能力强。
公司2025年近27亿的投资收益绝大部分来源于此。
4.3 核心风险:盈利高度依赖单一被投资方
这种模式规避了自建矿山的巨大资本开支和开发风险。
但最大的风险也随之而来:业绩高度依赖巨龙铜业的经营与分红政策。
我们可以进行一个简单的敏感性分析来量化这一风险:
假设巨龙铜业带来的投资收益减少30%,即减少约8亿元。
那么公司净利润将从38.52亿元降至约30.52亿元,降幅超过20%。
若铜价大幅下行或巨龙铜业减少分红,公司利润将面临显著下滑。
05 估值审视:数字背后的市场预期
基于提供的全部数据,我们对公司估值进行审慎分析。
5.1 基于2025年实际业绩的静态观察
公司2025年基本每股收益(EPS)为2.46元。
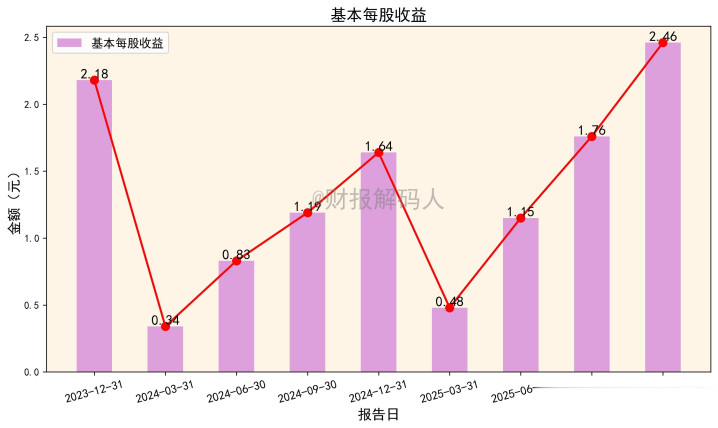
图:基本每股收益
归属于母公司所有者的净利润为38.5235亿元。
期末总股本为15.7023亿股,计算EPS与财报数据一致。
根据提供的股票估值数据,最新股价为79.74元。
据此计算,公司基于2025年业绩的静态市盈率(PE)为 32.4倍(79.74 / 2.46)。
5.2 结合券商研报的前瞻性思考
多家券商(东吴、民生、华鑫等)在近期研报中给予“买入”评级。
它们对2025年EPS的预测区间在2.3-2.47元,对应预测PE约20-35倍。
对2026年EPS的预测区间在3.1-4.8元,中值约4.0元。
若以2026年预测EPS中值(4.0元)看,当前股价对应的前瞻市盈率约为 20倍。
5.3 估值逻辑的辩证分析
短期看,32倍的静态市盈率,对于利润主要依赖投资收益的公司,市场定价已不低。
股价从2025年初的35元附近涨至当前水平,已包含对高业绩的预期。
长期看,投资逻辑需关注两点:
一是巨龙铜业二期项目能否带来投资收益的持续增长。
二是自有锂资源(如麻米措盐湖) 开发进展,能否构建新增长曲线。
同时,公司高分红政策的可持续性也是吸引长期投资者的关键。
当前股价79.74元,实际上反映了市场对其2025年高业绩的确认,也部分包含了对2026年成长的预期。
总结:一家矿业投资平台的清晰画像
经过层层拆解,藏格矿业的形象已非常清晰。
它本质上是一家以优质矿业股权投资为核心的“产业投资平台”。
自身的钾肥业务提供稳定现金流和财务安全垫。
对巨龙铜业的投资则贡献了绝大部分利润弹性。
对于投资者而言,投资藏格矿业,在某种程度上等同于:
通过一个财务稳健的控股平台,间接投资了巨龙铜业,并附带一个优质的钾肥业务。
最终决策取决于:你是否看好铜的长期前景?是否能接受这种盈利高度集中的模式?
泰禾优配提示:文章来自网络,不代表本站观点。